Mise à jour
Mise à jour de la base de données, veuillez patienter...
Site original : le hollandais volant

1859.
Il n’y avait pas d’internet.
Il n’y avait pas de téléphone non plus.
Il y avait le télégraphe, par contre.
Le télégraphe fonctionne en envoyant manuellement des impulsions électriques dans un câble à l’air d’un manipulateur, impulsions qui étaient alors reçues par un opérateur à l’autre bout, généralement dans une autre ville. Le message, en Morse sur le système le plus connu, était reçu et décodé, et le message alors transmis très rapidement.
C’était fonctionnel, et c’était le seul moyen de communiquer rapidement en dehors des signaux de fumée ou des communications visuelles, basées sur des sémaphores par exemple.
Cela nécessitait toutefois d’avoir créé un réseau de fils de cuivre entre toutes les stations, toutes les villes. Le réseau télégraphique mondial s’étendit donc sur plusieurs millions de km de fils de cuivre à travers le monde.
Un des problèmes, quand-même, quand on transforme la Terre entière en une bobine électrique géante, c’est que cette bobine devient susceptible aux perturbations magnétiques externes.
Et de ça, il y en a.
Le Soleil, par exemple. Le Soleil nous réchauffe de sa lumière, mais l’étoile qu’elle est produit aussi un champ magnétique et parfois des tempêtes solaires : des émissions massives de particules chargées à cause de ruptures de lignes de champ magnétique à sa surface.
Ce courant de particules chargées n’est autre qu’un courant électrique traversant l’espace, et soufflant sur une planète entière. Ce vent solaire chargé électriquement produit un champ magnétique lors de son passage, qui produit à son tour un courant dans la bobine. Les effets sont multiples. L’un d’eux est son interaction avec les infrastructures humaines.
En 1859, il arrive exactement cela.
Le Soleil produisit l’une des plus puissantes émissions coronaires jamais vue sur Terre, et le réseau télégraphique fut fortement perturbé. À tel point que le signal était bruité, les opérateurs furent électrisés, et que les postes de télégraphe prenaient feu, à cause des courants induits dans les fils qui produisaient des étincelles.
Rien que ça.
Outre cela, des aurores polaires, généralement réservées aux régions septentrionales, furent observées dans les régions aussi basses que les Caraïbes. L’éruption a aussi décomposé une fraction non négligeable de l’ozone atmosphérique, et les particules ont réagi avec l’azote de l’air pour produire des nitrates notamment. Vous lirez Wikipédia pour les détails.
Cet événement magnétique porte le nom de l’Événement de Carrington, du nom de l’astronome qui observait les taches solaires à ce moment-là. Carrington avait observé des taches brillantes à la surface du Soleil, quelques heures avant l’événement. Ces taches étaient très furtives : quelques minutes seulement, avant de disparaître. Si Carrington n’avait pas été à son poste à cet instant, il ne les aurait pas vues.
Ce n’est qu’après l’événement solaire qu’il émit l’hypothèse d’un lien entre ces taches et les tempêtes solaires et des orages géomagnétiques qui s’ensuivent.
1989, un siècle plus tard.
En 1989, un autre événement similaire eut lieu.
Le Soleil suit un cycle approximatif de 11 ans, au cours du quel son activité magnétique oscille. Lors des pics, des émissions coronaires se produisent un peu dans toutes les directions, pas forcément en direction de la Terre. La probabilité de voir une telle éruption géante aller dans le sens de la Terre est donc assez aléatoire.
Toutefois, des petites éruptions nous parviennent un peu tout le temps.
1989 était une éruption de taille beaucoup plus modeste que l’Événement de Carrington en 1859.
Et pourtant : en 1989, la Terre n’est plus entourée dans une bobine géante, mais plusieurs : le réseau électrique, le réseau téléphonique, le réseau ferré… Et il est beaucoup plus étendu, et beaucoup plus sensible.
L’éruption de 1989 a mis, notamment, toute une région du Québec dans le noir, en disruptant le réseau électrique. À la fin de l’hiver, au Canada, pendant 9 heures, cela peut être relativement problématique.
Les conséquences que cet épisode provoqua sont estimées à 13 milliards de dollars. Si l’événement de Carrington avait frappé la Terre en 1989, on serait encore en train de réparer les dégâts aujourd’hui.
Et aujourd’hui, d’ailleurs ?
Aujourd’hui, nous, quand une tempête solaire se prépare, on en parle à la télé. On coupe des serveurs sur Internet, on demande aux gens de se tenir prêt, on oriente les satellites pour se protéger du vent solaire et des particules.
On se protège. Car on sait.
Comment on sait ?
Parce qu’on a payé des chercheurs pour étudier la question, et apprendre comment fonctionne le Soleil, la météo, les volcans…
Parce qu’on a envoyé de satellites d’observation dans l’espace pour… observer.
Parce qu’on a financé tout ça.
Oui, on envoie des sondes et des satellites tout là-haut, pour nous aider à comprendre ce qui se passe ici-bas, sur le plancher des vaches.
Et ça marche : certes, on ne peut toujours pas empêcher le Soleil d’entrer en éruption, mais on sait prévoir si, et quand, une tempête va nous balayer. On peut se mettre à l’abri et protéger les infrastructures. C’est déjà pas mal, vous savez ?
Pareil pour les cyclones : on sait quand et où ils vont frapper avec plusieurs jours d’avance. Il y aura toujours des dégâts, mais on les amoindrit.
Pareil pour les tsunamis : on sait quelques heures avant quand et où ils vont frapper, nous donnant un peu de temps. On connaît aussi les zones à risque.
Pareil pour les volcans. Les pluies. Les tempêtes. La neige : on surveille les signes précurseurs, et on peut alors prévenir d’une catastrophe imminente.
On sait aussi s’adapter : on construit des bâtiments anti-sismiques dans les régions sujettes aux séismes, on arrête d’habiter sur des volcans, on alerte, on se prépare.
La science, elle sert à ça.
Même si vous ne le voyez pas. Même si pour vous, une fusée qui monte avec un satellite ou une sonde à son bord c’est de l’argent que l’on gaspille, il faut vous détromper : car ce n’en est pas.
Comme j’ai dit : explorer la nature, l’univers, la matière, c’est découvrir des choses qui pourront nous être utile, tôt ou tard.
Le micro-ondes est souvent cité : il n’y a aucun inventeur qui s’est dit « tiens, et si je faisais un dispositif pour chauffer un plat aujourd’hui ? ». Non. C’est une découverte issue de la recherche sur les radars qui a fini par donner le four à micro-ondes.
La chirurgie lasik, les couvertures de survie, les antennes à commande de phase, les bandes rugueuses sur l’autoroute, sont aussi des inventions issues de l’exploration spatiale.
Lorsque vous passez une IRM, que vous utilisez un casque sans fil, donnez du lait maternisé à votre bébé, ou que vous dormez sur un matelas à mémoire de forme : tout ça ce sont des dérivés de la recherche spatiale.
… et ça c’est juste la recherche spatiale.
Je n’ai pas parlé de la recherche en géologie, en biologie, en océanographie, en génétique, en sociologique… et dans tous les autres domaines qui sortent des instituts de recherche du monde entier.
Donc arrêtez de dire qu’il faut faire des économies sur ça. Toute notre vie, tout ce qui nous entoure, que ce soit pour notre confort, notre sécurité, notre santé ou nos loisirs provient directement ou indirectement d’un labo de recherche duquel quelqu’un a dit un jour qu’il nous coûtait trop cher.
S’il y a bien quelque chose qui rapporte beaucoup plus que ce qu’il nous coûte, c’est la recherche scientifique.
En décembre 2024, j’avais fait un article : 50 000 km en EV : où en est la dégradation de la batterie ?.
J’y faisais une mesure de la dégradation de la batterie, un phénomène qui se produit naturellement avec les batteries rechargeables, avec l’usage et avec le temps.
J’avais alors la voiture depuis 1,5 ans et 50 000 km, et la batterie avait perdu très peu de capacité : à pleine charge, elle indiquait contenir 73,7 kWh, pour une capacité prévue initialement de 74,0 kWh (capacité « catalogue »).
Je m’y donnais rendez-vous à 100 000 km.
Nous y voilà. Je les ai dépassés il y a quelques jours.
J’ai donc décidé de refaire l’expérience. Cette fois-ci, nous sommes en été, l’autre fois nous étions en plein hiver. J’ai entrepris la même méthode de calcul : une décharge complète, suivie d’une charge complète, histoire que les compteurs d’énergie (entrante, et sortantes) se recalibrent correctement. C’est quelque chose qui se fait avec les charges et décharges normales lors de l’utilisation quotidienne, mais un bon recalibrage complet est supposé être plus juste : c’est la méthode des constructeurs eux-mêmes pour mesurer la capacité résiduelle d’une batterie.
Après 100 000 km roulés, j’ai une capacité restante de 73,1 kWh (sur 74 kWh prévus). J’aurais donc perdu environ 1,2 %.
Mon dieu, c’est absolum…
… Ah non, en fait la perte d’autonomie est anecdotique et à des années-lumières de ce que la psychose ambiante pourrait laisser penser.
À ce rythme, je perdrais la totalité de la batterie après 8 330 000 km et dans 250 ans.
Évidemment, l’usure n’est pas linéaire, c’est pour ça que j’ai mis « à ce rythme ». Mais ça donne tout de même une idée de l’absurdité de l’inquiétude autour de ça : certaines choses seront usées bien avant, mais la batterie semble partie pour durer. De plus, je le redis là aussi : même si je perds 25 %, la voiture roulera exactement comme avant. Ce n’est pas comme perdre 25 % des pistons sur un moteur à pistons, où ça avancera légèrement moins bien.
On est en 2026 — ou 2023, pour l’année de fabrication de ma voiture — et les voitures électriques ne sont plus une nouveauté, les batteries non plus : les problèmes initiaux ont été corrigés (ou très fortement mitigés), la technologie adaptée et les craintes n’ont plus lieu d’être.
Là où les premières Nissan Leaf et les premières Renault Zoé n’avaient pas de gestion thermique de la batterie, et s’usaient donc prématurément dans les climats très chauds ou très froids, ou lors des utilisations intensives répétées, perdant ainsi jusqu’à 30 % en quelques années, aujourd’hui ces problèmes sont palliés avec une gestion thermique adaptée et une chimie révisée.
Et ça marche. Les statistiques montrent clairement que l’usure des batteries est beaucoup plus faible aujourd’hui.
Il faut dire quand-même qu’il apparaît, études après études, retour après retours, que les packs batteries fabriquées par le groupe Hyundai-Kia pour la plateforme eGMP sont parmi les plus résistantes à l’usure et au temps : leur dégradation est parmi la plus basse du marché.
Malgré ça, même sur les autres voitures, on est très loin des dégradations et des pertes d’autonomies que l’on imaginait il y a 10-15 ans.
Comme j’expliquais sur mon article des 50 000 km, le système de la voiture recalibre le 0 % et le 100 % respectivement sur le 5 % et le 96 %. Les raisons sont indiquées dans l’article.
Il se fait donc que la batterie n’est donc jamais « chimiquement » chargée à 100 % : quand la voiture affiche 100 %, elle est en réalité chargée à 96 %.
Il semblerait que Hyundai calcule l’état de santé sur les 100 % affichés, et non pas les 100 % réels. Autrement dit, si la batterie perd 2 %, le 100 % affiché correspond toujours à 96 % de la batterie d’origine. La batterie a donc bien perdu 2 %, mais l’autonomie maximale, elle, n’a pas changée. De ce que j’ai compris, c’est ce qu’ils font. Ça n’explique pas pourquoi je descends à 73,1 kWh au lieu de 74,0 kWh.
Ce chiffre (100 % d’état de santé) est celui utilisé par Hyundai en interne, et aussi celui qu’ils mettent sur le certificat de conformité de la voiture, et aussi celui que vous pouvez faire valoir si vous revendez votre voiture (vu que le constructeur s’en porte garant, a priori). Mais comme on voit, la dégradation réelle peut varier.
Quoi qu’il en soit, que l’on soit à 98,8 % ou 100 %, dans la pratique, on ne voit aucune différence. Les variations d’autonomie affichées, qui dépendent du style de conduite, de la météo, du type de route, de vos pneus et de leur gonflage font varier l’autonomie affichée bien plus que les 5 à 6 km en moins à cause de l’usure de la batterie.
Pour moi ce n’est pas un problème. Il faudrait perdre environ 10 % pour que la baisse affichée de l’autonomie commence à vraiment se voir sur le tableau de bord, et il faudrait probablement perdre 25 % pour que mes trajets les plus longs doivent être adaptés.
Non. Pas de grosses pannes.
Je suis à 100 000 km après 3,3 ans et la voiture roule et tout fonctionne encore parfaitement. Je suis également encore sous garantie (5 ans pour la voiture, et 7 ans ou 160 000 km pour la batterie). Premier contrôle technique l’an prochain.
L’an dernier j’ai dû changer ma batterie 12 V. Je ne considère pas ça comme une panne importante : rien n’a cassé, c’est juste une pièce d’usure qu’il a fallu remplacer. Certes, un peu tôt par rapport à ce qu’on a l’habitude (3 à 5 ans, normalement), mais après ça, tout est de nouveau opérationnel.
La seule panne handicapante (mais non bloquante pour rouler) à ce jour concernait le système de climatisation. Après 13 000 km, en septembre 2023, une trivalve s’est bloquée et le refroidisseur ne pouvait plus alimenter le circuit de clim en froid. Le changement de la valve (sous garantie) a corrigé le problème qui ne s’est plus jamais posé. Les forums montrent que je n’étais pas le seul avec ce problème sur les voitures eGMP de l’époque (Kia EV6, Ioniq5/6…), mais probablement l’un des premiers en France sur la Ioniq 6.
Les rétroviseurs latéraux se baissent quand je recule. C’est une fonction plutôt pratique : les rétroviseurs étant orientés électriquement, ils en ont profité pour programmer le fait qu’ils se mettent en position basse lorsque l’on se met en marche arrière. Ça permet de mieux voir où l’on roule (oui, malgré la caméra 360°, je regarde encore dans mes rétros).
Parfois — ce n’est pas systématique — ils ne remontent plus complètement quand je repasse en marche avant. Je ne sais pas si c’est un problème matériel ou logiciel : quand je veux le remettre droit avec les boutons, il n’y a aucun problème, tout marche. Ce problème sera signalé la prochaine fois que j’irais au garage Hyundai, ou bien si ça lâche complètement avant. Oui, j’ai essayé de descendre complètement, puis remonter complètement : parfois c’est une recalibration des min- et max- de la course. Mais je ne sais pas si ça a fonctionné.
Alors là, oui, je l’avoue : la voiture bouffe les pneus. Un train de pneus tiennent 30 000 à 35 000 km. C’est peu.
La voiture pèse 2 tonnes, mais il y a d’autres facteurs aussi : d’autres utilisateurs de la même voiture tiennent 50 000 km, et certains font plus de 50 000 miles sur les forums US, donc ~80 000 km avec un train de pneu.
Ce n’est donc pas trop, à mon avis, un problème lié au fait que ça soit une voiture électrique : je suis loin de tirer parti du couple moteur indécent à chaque instant, et son poids n’est pas si éloigné non plus de celui de la moyenne des voitures neuves actuelles.
Parmi les facteurs aggravants : je vis en montagne, avec beaucoup de virages et énormément de dénivelé. Sachant que prendre une monté à 50 km/h équivaut en terme de couple moteur à rouler à 130 km/h. Pareil en descente : il faut réduire sa vitesse et ça revient à solliciter les pneus.
Enfin, on parle ici des jantes en 20 pouces (sur des pneus en 245/45/20). Ceux-ci, que ce soit Pirelli ou Michelin, je n’ai pas dépassé 33 000 km avec.
Toutefois, sur mon train de pneus hiver, en 18" (225/55/18), les pneus semblent tenir beaucoup mieux : je vais probablement dépasser 50 000 km avec, ce qui est déjà bien mieux. Pas exceptionnel, mais mieux. Notons qu’en hiver, sur route toujours un peu humide, la gomme glisse plus qu’elle ne se déforme. Elle est aussi moins sollicité par la chaleur.
Après la déception des Pirelli (qui étaient des pneus sport d’origine dont j’ai donc excusé l’usure rapide), et des Michelin (ePrimacy, pas si éco que ça, donc), j’ai actuellement mis des Hankook Ion Evo (en 20"). On verra si ça change. Sinon, on verra si je passe en 18" pour l’été également. Rien de bloquant pour moi, mais faut quand-même le noter.
Si j’avais été sur du plat et non dans le Massif Central, le constat aurait été tout autre.
Inversement, grâce au freinage régénératif, même en montagne, les plaquettes de 100 000 km sont pratiquement neuves. Je ne sais même pas si je vais les changer un jour : je suis un adepte de la régénération, et je n’utilise que très peu la pédale de freinage (uniquement pour les freinages d’urgence en fait, ce qui arrive rarement, donc).

Ceci est une version mise à jour des articles suivants :
Firefox se met à jour, et forcément son code interne a changé, et ce genre de hacks ne marche parfois plus, du moins pas sans le modifier à nouveau, et c’est précisément ce que j’ai fait ici.
Comme d’hab, le hack prend parti du fait que l’interface de Firefox est du HTML/CSS.
Ici, il s’agit de prendre la barre personnelle, de la faire tourner de 90° sur le côté, la mettant verticalement. Ensuite, on remet chaque marque-page droit en les faisant tourner de −90°. On masque le texte pour ne garder que les icônes.
La barre personnelle est placée de façon absolue dans l’interface de Firefox, elle se trouve donc sous le content (distinction du chrome). Il faut donc réduire un peu la largeur du content. C’est tout.
On gère aussi le plein écran : en plein écran, le content récupère 100 % de la largeur, masquant la barre personnelle.
Voici la procédure.
Dans la barre d’outils (en haut) de Firefox, cliquez droit puis « Barre personnelle » et « Toujours afficher ».
Allez dans about:config, puis mettez toolkit.legacyUserProfileCustomizations.stylesheets à true
Ouvrez about:profiles.
Repérez le profil qui indique « Il s’agit du profil en cours d’utilisation ».
Dans le tableau dessous, cliquez sur « ouvrir le répertoire » en face de « répertoire racine ».
Dans ce répertoire racine, créez un dossier « chrome ».
Dans ce dossier chrome, créez le fichier « userChrome.css ».
C’est bien un fichier CSS. Ne l’enregistrez pas comme un fichier .txt, mais bien comme .css.
Dans ce fichier userChrome.css, entrez ce CSS :
#PersonalToolbar {
	position: fixed!important;
	right: 0px!important;
	top: 92px!important;
	height: 35px!important;
	transform-origin: bottom right!important;
	transform: rotate(-90deg)!important;
	z-index: 1200!important;
	display: inline-flex!important;
	width: 100%;
	flex-direction: row-reverse;
}

#personal-bookmarks {
	transform: rotate(180deg)!important;
	width: 100%!important;
}

#PersonalToolbar .bookmark-item {
	transform: rotate(-90deg)!important;
}

#PersonalToolbar .bookmark-item .toolbarbutton-text {
	display: none!important;
}

#browser,
#browser-bottombox {
	margin-right: 35px!important;
}


#main-window[inFullscreen="true"] #PersonalToolbar {
	visibility: collapse !important;
}

#main-window[inFullscreen="true"] #browser,
#main-window[inFullscreen="true"] #browser-bottombox {
	margin-right: 0!important;
}
Enregistrez le fichier.
Fermez et rouvrez Firefox de nouveau. Normalement la barre personnelle est à droite, debout.
J’ai testé ça sur mon installation, Linux Mint 22.3 et Firefox 153.
Je n’ai pas testé ailleurs.
Si vous voulez explorer le code de l’interface de Firefox, ouvrez cette page : chrome://browser/content/browser.xhtml, puis ouvrez les outils de développement.
Vous pouvez y aller, vous ne risquez pas de casser quoi que ce soit.
Si jamais votre code CSS a cassé quelque chose, supprimez le fichier userChrome.css, et relancez Firefox.
Voilà.
Maintenant, @Mozilla : c’est sympa les onglets verticaux et la jolie page de démarrage avec de la pub, la météo et des news, mais une option native pour mettre la barre de favoris verticalement avec juste les icônes, ça serait cool aussi. Merci.
D’autant que ceci est un hack « legacy » qui va bien me faire chier lorsque ça ne marche plus ; et je n’ai pas envie de passer sous un autre navigateur (Vivaldi est super, merci, mais Webkit/Blink c’est de la merde lente, lourde et moche ; Gekgo/Servo est bien plus puissant, rapide et léger… et ouvert).
Pour ma voiture, je change d’assurance assez régulièrement. C’est la seule solution ne pas trop subir les augmentations successives, la fidélité d’une année sur l’autre étant rarement récompensée.
Pour 2025-2026, j’avais choisi l’assurance Léocare. Eh bien… quelle erreur.
Je vais être bref et décrire pourquoi c’est de très loin la pire expérience en matière d’assurance auto que j’ai jamais eu, du début à la fin.
Une quinzaine de jours après la souscription, je me fais repérer par les gendarmes qui me font signe de sortir de l’autoroute. Je m’exécute (car je ne suis pas un petit merdeux qui refuse d’obtempérer).
L’agente me signale que mon véhicule apparaît en rouge sur leur système embarqué de lecture automatisé des plaques d’immatriculation (LAPI), leur signifiant que mon véhicule n’est pas dans le fichier des véhicules assurés (FVA).
Je leur dis que je suis pourtant bien assuré et je montre mon mémo assuré que j’avais imprimé. Je leur précise que j’ai changé d’assureur il n’y a pas très longtemps.
L’agente comprend alors la situation : le nouvel assureur n’a pas fait son boulot. Elle me dit d’engueuler (sic) mon assureur car normalement c’est fait en 2-3 jours. On me laisse repartir.
J’ai contacté Léocare le soir même et ils font le nécessaire dès le lendemain après. Je n’ai plus eu ce problème depuis. Je suppose donc qu’ils avaient « juste oublié » de faire leur boulot.
Remarques :
En septembre 2025, la batterie 12 V de ma voiture arrive en fin de vie. Ce sont des choses qui arrivent et je détaille tout ça dans cet article. J’appelle donc l’assistance 24 h/24, et il est 06 h 30 du matin.
À 07 h, toujours rien.
J’appelle moi-même un dépanneur qui arrive en 20 minutes, démarre ma voiture et me permet de repartir dès 7 h 30 environ. Ce simple démarrage et déplacement me coûtera 170 € tout de même.
À 12 h 30, je reçois un SMS de confirmation de prise en compte de ma demande par Léocare. Sept heures pour répondre à une urgence ? C’est une blague ?
De plus, après ce SMS, je n’ai plus rien entendu de leur part : aucun dépanneur n’est jamais venu, aucun message, aucun appel. Bref, leur assistance n’a servi strictement à rien.
Quand je leur ai envoyé la facture du dépannage, on m’a envoyé balader : le fameux « spanous® ». Là aussi, l’on m’a répondu promptement.
Remarques :
Il m’est arrivé, au printemps 2026, de les contacter pour des demandes spécifiques. Notamment une demande d’assurer un trajet professionnel avec ma voiture perso (vu que mon contrat normal ne couvre pas cela). Leur réponse ? Nope. Pareil pour d’autres questions : Nope.
Nope. Toujours Nope. Que dalle. Ils ne savent rien, ne font rien, ne veulent rien savoir, et rien n’est possible.
La forme des réponses données par le tchat de Léocare me fait penser que c’est une IA qui répond ; pas un humain qui comprend la situation et fait son travail en m’expliquant les raisons de ces refus catégoriques. À défaut, j’aurais accepté une solution alternative, une piste à étudier : le conseil c’est aussi leur travail, non, aux « conseillers » ?
Les assurances temporaires, les dérogations, les avenants, les transferts d’assurance… ce sont des pratiques qui se font dans le milieu. À la place, ils refusent, sans me dire pourquoi. Ce sont leurs méthodes.
Qu’on refuse, c’est une chose que je peux accepter (tout en restant une raison valable pour moi de me barrer de chez eux), mais l’opacité, elle, ne l’est pas. J’estime qu’ils auraient pu dire s’ils ont pour politique de ne jamais faire de dérogation, ou si c’est juste moi le problème.
Bien-sûr, les agents virtuels à la con ne savent pas faire ça, et c’est ça qui ne fait croire qu’il n’y a plus que des bots chez eux.
Remarque :
À la fin de l’année de souscription, juste avant de changer d’assureur, il me faut donc mon relevé d’information.
Bah devinez quoi ? Léocare refuse de le mettre en ligne. C’est une pratique courante : ils donnent tous les documents en PDF (conditions générales, devis, conditions particulières…), sauf le relevé.
Généralement les gens veulent ce document pour changer d’assurance. Ils ne lâchent donc pas le PDF sans s’agiter pour essayer de vous retenir.
Pour avoir le relevé d’information, il faut leur demander via le tchat. Chose que j’ai donc faite.
J’ai insisté au-dessus sur leur réactivité. Ici, curieusement (ou pas), ils mettront deux jours ouvrés pour me le donner. Et encore : je n’ai eu le PDF qu’après leur avoir envoyé un e-mail de réclamation leur sommant de m’envoyer le fichu papier (le tchat m’a répondu 5 minutes après avoir envoyé l’e-mail ; mais c’est sûrement une coïncidence). Les menaces, y a que ça qui marche, c’est fatiguant. Fatiguant et honteux de leur part.
Il faut savoir que chaque jour où ça traîne, ça fait traîner des trucs en cascade derrière pour le client.
On parle de procédures où les dates font foi et où chaque jour est important et décompté.
Ils savent très bien ce qu’ils font : chaque jour de retard pour moi est un jour de gagné pour eux.
Comme si ça ne suffisait pas, lorsque j’ai mandaté un nouvel assureur pour prendre le relais après les 1 an chez Léocare, le nouvel assureur a envoyé un recommandé (électronique) pour informer Léocare que mon contrat sera résilié à l’échéance. Je reçois l’accusé de réception le lendemain. Donc Léocare est réputé informé (le principe de la LRAR).
Une semaine après, Léocare m’envoie un nouvel échéancier de paiement pour l’année à venir, ainsi qu’un appel à cotisation pour 2026-2027. Pardon ?
Après avoir pu tant bien que mal leur arracher une réponse sur leur tchat (après 2 jours à nouveau…), ils me disent qu’ils n’ont « malheureusement pas eu connaissance de [ma] demande de résiliation ».
Quel bordel.
Après une énième discussion (ils ne répondent pas, donc le ticket est fermé — top stratégie client, dites-moi !), ils me disent que je dois attendre la fin de la période d’engagement pour envoyer ma demande.
Ceci est évidemment FAUX. La loi Chatel dispose que la demande de résiliation peut intervenir jusqu’à 2 mois avant, du moment que la date de fin du contrat reste bien la fin de la période d’engagement d’un an (voir là, là, là).
Dans mon cas, la date de fin d’engagement est le 19 juin. Mon nouvel assureur a envoyé le courrier début mai. On est parfaitement dans les délais. Je resterai assuré chez Léocare jusqu’au 19 juin, et dès le 19 juin c’est mon nouvel assureur qui prend le relais.
ÉDIT : j’apprendrais plus tard, après avoir saisi la répression des fraudes (via Signal Conso), que le courrier mentionnait Loi Hamon, pas Loi Chatel, d’où ce refus (le premier est à appliquer après l’échéance, le second avant, pour prise d’effet à l’échéance).
Fait « amusant » : quand il s’agissait de souscrire chez Léocare en 2025, ils avaient très bien envoyé la lettre à mon assureur précédent avant la date d’échéance, en mentionnant « Loi Hamon ».
Pour ça je maintiens : ils savent exactement ce qu’ils font pour faire traîner les procédures et gagner du temps en pinaillant volontairement sur des détails qu’ils savent très bien ignorer quand ça les arrange. C’est comme la souscription : elle se fait en 2 clics, mais pour résilier, c’est la croix et la bannière : LRAR, délais, refus…
Quoi qu’il en soit, mon nouvel assureur leur envoi une nouvelle e-LRAR mentionnant « Loi Chatel ».
(Ajoutons que ce n’est pas ce nouveau courrier qui m’a fait obtenir la résiliation, mais le fait d’être passé par SignalConso (la DGCCRF), où je dénonce ces pratiques ridicules, et où quelqu’un — pas un bot, visiblement — prend note de façon intelligente de ma volonté de résilier et la met en place : bref, il faut passer par le gendarme de la répression des fraudes pour que nos démarches soient prises au sérieux. À nouveau, ce n’est pas normal.)
Désormais, en France, pour tous les contrats à reconduction tacite, l’assureur doit envoyer au moins 2 mois avant un courrier ou un e-mail décrivant notre droit de résilier. Aucun format n’est imposé : cette indication peut être inscrite dans l’appel des cotisations pour l’année à venir, par exemple. Lisez donc bien tout, car ça sera forcément caché. On a alors 20 jours pour y répondre, par exemple en envoyant une LRAR pour résilier à l’échéance.
Là où Léocare sont « malins », c’est que pour une date d’échéance au 19 juin, ils m’ont adressé un document en PDF par e-mail daté du 16 avril. J’ai donc jusqu’au 6 mai pour répondre. Ce « 16 avril » est la date écrite sur le PDF. Le PDF en question, je l’ai reçu… le 15 mai ! Autrement dit, bien après l’expiration des 20 jours.
Vous voyez le truc ?
Par un heureux hasard — vraiment un hasard — j’avais souscrit chez mon nouvel assureur le 6 mai, et ces derniers avaient envoyé la LRAR le 6 mai également. J’étais donc dans les délais. Mais vous trouvez normal que mes droits dépendent du hasard ? Le 6 mai, je n’avais pas encore reçu leur PDF du 16 avril, je rappel.
ÉDIT : toujours après leur réponse suite au signalement via la répression des fraudes, j’apprends que la date en bas du courrier est une date « technique », celle de l’édition du courrier, mais que le délai court à la réception du courrier. Soit.
Sachant que ceci est envoyé par e-mail, j’aimerais bien savoir comment ils font pour savoir si oui ou non je suis dans les délais, sachant qu’ils ne savent pas quand je vais recevoir mon e-mail !
Dans le cas d’un litige, si je gère une demande avec ce courriel, déjà cela prouvera que je l’ai lu, et donc effectivement reçu, mais aussi la seule date dont je peux attester, c’est celle du courrier, le 16 avril. Je n’ai aucune preuve de l’avoir reçue seulement un mois après. Leur explication « le délai cours à partir de la date où vous recevez l’e-mail » est donc du flan : ils savent que je ne pourrais rien prouver du tout.
Oui, je peux fournir les entêtes de l’e-mail reçu — et je l’ai fait via Signal Conso — mais ce n’est pas une preuve, sauf peut-être une preuve de ma bonne foi. Leur défense pourrait très bien dire que j’ai altéré les en-têtes, d’autant que je ne suis pas chez GMail ou Outlook qui pourraient servir des tiers de confiance, mais sur un serveur où je peux à peu près tout modifier. Donc nope : pour moi, la seule date à retenir, c’est celle du courrier, c’est uniquement celle-là qui est prouvable.
Remarques :
Chez Léocare, on te prend le pognon de ton assurance auto pour l’année, mais :
… et on me raconte des salades.
Donc : Léocare, plus jamais.
Je déconseille cette assurance.
C’est clairement la pire expérience que j’ai eue avec n’importe quelle société (sauf avec VendreDVD, peut-être).
C’est à un point suffisamment négatif pour partager l’expérience ici.
Où vais-je aller m’assurer ?
Je pensais aller chez l’assurance « Carapass » proposée par ma banque (BoursoBank, anciennement Boursorama) par le biais de Sogessur (groupe Société Générale), qui propose un tarif plutôt attractif pour mes besoins.
J’initie donc le truc en ligne. Quelques jours après, ils modifient le contrat initial par des avenants à coucher dehors. Notamment :
Soit. Mais les autres assurances ne m’ont jamais fait chier pour exactement le même document (et à vrai dire je n’avais même vu ce détail). Bref, un e-mail à l’assurance de l’époque pour obtenir le RI et je l’ai en 15 minutes et leur transmet.
Vous voyez que les dates sont importantes pour eux, quand ça les arrange ? Vous comprenez maintenant pourquoi moi aussi je les trouve importantes ?
Concernant le « document à la con » qu’ils exigent : ils veulent une attestation que ma voiture possède un mécanisme antivol de niveau SRA4, sans quoi je perds ma couverture vol.
Déjà : WTF ? C’est la première fois que j’entends parler de ça de ma vie. Ensuite, j’apprends que la protection SRA4 est un dispositif de série sur toutes les voitures depuis 30 ans (désormais on est même à SRA7, au moins).
Un document qui atteste de cette protection, c’est donc comme produire une attestation que ma voiture possède bien un moteur et des roues : c’est ubuesque. À qui je demande ça, franchement ? Le SAV de Hyundai France ayant un service client similaire à Léocare, c’est peine perdue d’essayer de leur demander quoi que ce soit. Je connais mieux la voiture qu’eux.
L’opérateur de Sogessur au bout du fil ne comprenait pas non plus cette demande, qui n’est jamais demandé habituellement. Ça ne l’empêche pas de bosser pour la société qui la demande noir sur blanc dans un document contractuel, ni d’annuler cet avenant (problème, donc, qui ne sera jamais résolu).
Je leur envoie un e-mail pour dire que je refuse l’avenant. Cinq jours après, toujours pas de nouvelles.
Excédé, je leur envoie une LRAR en disant que je résilie le contrat (en plus d’un e-mail ; en plus d’avoir essayé de résilier le truc en ligne, mais qui me sort la fameuse « erreur technique, veuillez réessayer », je ne l’invente pas). Les conditions générales stipulent que je peux le faire en cas de désaccord avec une hausse de la prime d’assurance, ce qui est exactement le cas ici. Il s’agit d’un motif légitime. Ajoutons qu’ici, la couverture n’a même pas commencé.
Quinze jours après, la LRAR et mes e-mails ne sont toujours pas pris en compte et je n’ai aucune nouvelle.
À J+16, je reçois un mail disant qu’un document m’attend. Je vais voir dans l’espace client : que dalle. Rien de neuf.
C’est n’importe quoi. L’opérateur au téléphone me dit 24 à 48 h pour prendre en compte les documents. On est à 2 semaines. Je ne veux pas travailler avec des gens comme ça.
Après 3 semaines, je les appelle pour la troisième fois. Lors des autres appels, l’opérateur m’avait dit ne pas avoir accès aux e-mails que j’ai envoyé. Étrangement, cet opérateur-ci a tout sous les yeux.
Je résilie enfin le truc. L’on me dit que je recevrai immédiatement après un e-mail validant la résiliation. Évidemment, je ne reçois rien immédiatement après : j’ai reçu la notif le lendemain — puisque je vous dit qu’ils font tout traîner.
Ah, et début juin, soit bien après tout ça, je reçois un courrier papier de la part de Sogessur où ils disent avoir reçu ma LRAR (c’était il y a un mois, hein). Ils résument mon courrier afin d’y répondre. Ils expliquent le coup de la prime d’assurance de +40 % par le fait qu’un de mes relevés d’information de mes assureurs précédent n’avait pas été pris en compte, car il manquait deux jours dessus. Pour rappel, j’avais reçu un e-mail expliquant le refus du document, mais j’avais alors aussitôt envoyé un RI conforme ; nouvel RI qui n’a jamais été pris en compte par Sogessur, et la prime d’assurance n’a jamais été remis au tarif pour lequel j’ai signé.
Pour moi, donc, leur courrier est inutile : ils ne reconnaissent pas leur erreur pour ne pas l’avoir corrigé, n’ont jamais pris en compte mes documents, ont toujours un délai de réponse qui se chiffre en semaines.
Trois raisons de ne pas rester.
L’on me confirme, enfin, dans ce courrier, que ma résiliation est prise en compte. Ça c’est important, et il faut le conserver.
Gros lol final : ils regrettent de me voir partir.
Heu vous savez… si je rentre dans un restaurant, que je commande un burger à 10 €, que le serveur arrive pour me dire que finalement c’est 14 €, qu’il se casse quand je demande pourquoi, qu’après 2 heures j’attends toujours, faut pas « regretter » que je quitte l’établissement. Ni que je partage cette expérience de merde.
Ici c’est pareil.
Bon, il me faut tout de même une autre assurance. Laquelle ? Bah c’est assez simple : une agence physique. Celle chez qui j’étais il y a quelques années, et de qui j’ai reçu le RI en moins de 15 minutes par e-mail et sans broncher. Celle qui, de mémoire, a toujours été rapide.
Ouais ils sont plus chers, et pas qu’un peu : +20 % environ. Raison d’être parti par le passé.
Mais quitte à payer plus cher, au moins que ça soit justifié par un service client impeccable. J’imagine que c’est le prix des choses.
Cela reste révoltant qu’il faut choisir entre un tarif accessible et un service convenable. Oui, les assureurs en ligne sont bien moins chères, mais je sais maintenant pourquoi. Et tout ça, c’est uniquement pour du bullshit administratif : il n’a jamais été question d’un quelconque sinistre. Je n’ose pas imaginer avoir à faire à Léocare ou Sogessur dans un cas pareil.
Non, je n’ai pas choisi les procédures les plus simples, avec de multiples assureurs à gérer en même temps. Mais si Sogessur n’avait pas augmenté mon tarif par rapport au devis et l’offre de prix, s’ils n’avaient pas mis 3 semaines pour prendre en compte mes documents (et encore, après 3 semaines, je ne sais toujours pas s’ils sont pris en compte), je serais peut-être client chez eux.
L’assurance chez qui j’ai signé a pris en compte les documents en 5 minutes. Je leur ai envoyé, le temps d’aller à l’agence en sortie du travail, ils avaient préparé le dossier, m’avait fait une offre de prix et après lecture, quelques clics, un SMS de validation, tout était signé et validé. Et la LRAR envoyée le soir même. Y a quand-même une sacrée différence, non ?
Avec toutes les fuites de données, que ce soit des entreprises privées, ou des services publics, les scameurs finissent par avoir toutes nos informations : adresse, nom, téléphone, e-mail, date de naissance; mais aussi IBAN, numéro de sécurité sociale, copie de nos passeports, plaque d’immatriculation, numéro de badge de télépéage…
Aussi, il leur devient facile de se faire passer pour la sécurité sociale, par exemple, et nous demander de payer pour obtenir une nouvelle carte Vitale : un e-mail devient beaucoup plus crédible s’il mentionne notre adresse, nom, numéro SS…
Le temps où les scammeurs arrosaient tout le monde en espérant tomber sur quelques personnes concernées est révolu : ils peuvent désormais cibler des spam et être sûr de nous faire douter.
Par exemple, je ne suis pas client chez Groupama Banque. Cela ne m’a pas empêché de recevoir des mails soi-disant de mon conseiller Groupama. Dans ces cas là, le mail est un frauduleux à 100 %. Il n’y a aucune chance que ce soit un e-mail légitime.
Mais si je suis client chez Boursorama, et que je reçois un e-mail de Boursorama, comment être sûr ? Comment savoir si l’e-mail est légitime ou frauduleux ?
Et ces cas là, qui ne sont pas dues au hasard, arrivent de plus en plus.
Il a quelques moyens d’éviter de se faire avoir, et en tout cas de bonnes pratiques pour se protéfer. En voici quelques-unes.
Ne cliquez pas aveuglément sur un lien dans un e-mail.
C’est tout. Ne cliquez pas.
Si vous cliquez, le scammeur sait que vous avez cliqué, même si vous n’avez « que » cliqué.
Un mail peut sembler provenir d’un site en particulier. Par exemple, en ce moment je reçois des spam se faisant passer pour Vinci Autoroute en disant que mon badge télépéage n’est pas passé et que je dois payer un certain montant.
Il se trouve que je dispose bel et bien d’un tel badge. En revanche, je n’ai pas pris le péage depuis des mois : cela met déjà la puce à l’oreille.
Mais il y a moyen d’être complètement sûr : l’expéditeur affiche, certes, Vinci Autoroute, mais l’e-mail caché derrière ne pointe pas au bon endroit.
C’est comme si je fais un lien appelé « Wikipédia » qui pointe en réalité sur Youtube : Wikipédia. C’est tout bête, mais faire attention à ça est généralement suffisant pour savoir si un e-mail est légitime :
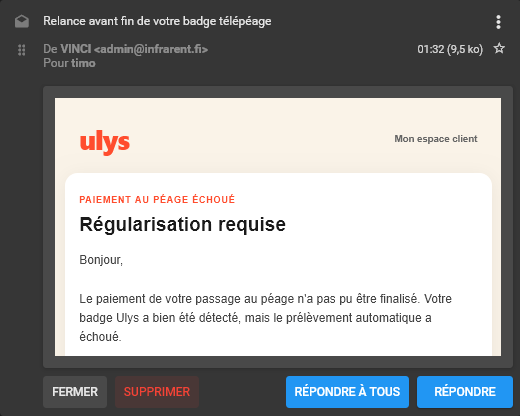
Ici, on voit bien le « Vinci » en haut, mais l’e-mail est « admin@infrarent.fi ».
Cela se termine par « .fi », qui correspond à une adresse en Finlande. À aucun moment Vinci, un groupe français, ne va utiliser un site en Finlande pour envoyer ses e-mails. Cela est donc un mail frauduleux. À 100 %.
Qui plus est, j’ai reçu exactement le même e-mail depuis d’autres adresses : romeoheatherly@romeoins.com, noreply@vashiagency.com, etc.
Aucune d’elles correspondant de près ou de loin à Vinci.
Ci-dessus, il est assez clair que l’e-mail ne provient pas de Vinci. Mais parfois c’est plus subtile.
Un e-mail de Vinci finirait par « vinci-autoroutes.com », ou quelque chose lié à leur véritable site.
Les escrocs les plus évolués le savent, et peuvent créer le site « vinci-autoroute.com » par exemple : sans le « s » à autoroutes. Ce n’est pas le site officiel : c’est donc une arnaque.
C’est subtil, mais ça arrive souvent, et il faut faire attention.
D’autres exemples, réels, incluent :
Vous voyez la différence ? La première lettre passe d’un « M » à « RN ». Mais en minuscules, la différence est très subtile.
La différence, c’est le tiret au lieu du point. Pourtant cela change tout : le premier est légitime, le second est une fraude.
Ici, la lettre « o » de notre alphabet a été substitué par le « ο » (omicron) de l’alphabet grec. C’est impossible à voir. Mais le site web associé est bien différent.
Je le redis : dans n’importe quel e-mail, ne cliquez pas.
Si le site invite à vous connecter par le biais d’un bouton, ne cliquez pas.
À la place, ouvrez directement votre application Vinci, ou le vrai site Vinci, puis connectez-vous directement. Sans passer par le lien dans l’e-mail.
Au moins, vous serez sûr d’être sur le bon site.
Ensuite regardez votre compte client : dans mon cas, avec les relances pour le télépéage, j’ai vu immédiatement que Vinci ne me demandait absolument rien et qu’il n’y avait pas de retard de paiement, ni d’incident avec mon badge.
Par conséquent, ces e-mails sont des fraudes.
Cette méthode est infaillible :
Sans cliquer dans l’e-mail.
Cela marche pour Vinci, mais aussi l’ANTS, Ameli Santé, et tout le reste :
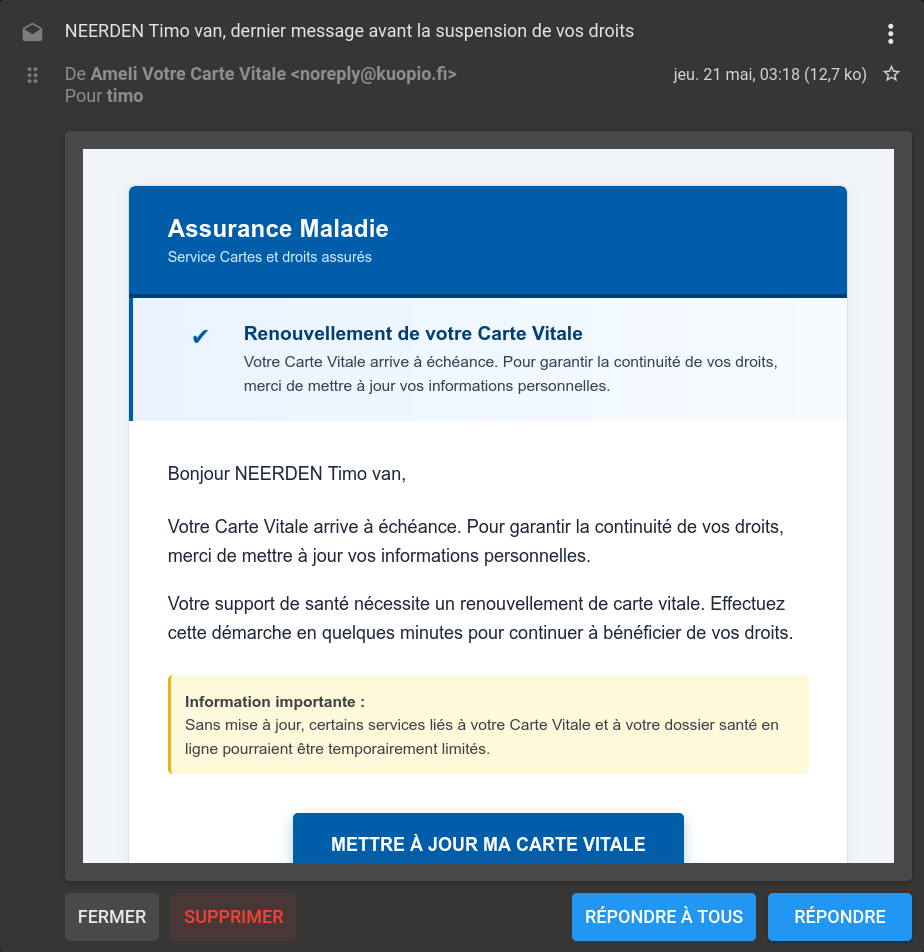
J’insiste.
Prenez l’habitude de contourner les e-mails à chaque fois. Parfois les liens dans les e-mails sont très similaires aux adresses légitimes, mais ce sont des fraudes malgré tout.
Donc ne prenez pas de risques : ne cliquez pas.
À la place, allez directement sur le site depuis votre navigateur (ou l’application officielle), mais sans passer par le lien dans l’e-mail. C’est le plus important.
